Por Washington Araújo
No Brasil, cada real destinado a uma escola, a um hospital ou à assistência aos mais pobres parece obrigado a atravessar um tribunal de austeridade. Os juros da dívida pública, entretanto, alcançam cifras trilionárias sob a proteção de justificativas técnicas que raramente enfrentam cobrança equivalente. É nessa desigualdade de escrutínio que começa uma das maiores deformações da vida econômica nacional.
Em setembro de 2026, segundo o Banco Central, os juros nominais do setor público acumulados em doze meses chegaram a R$ 1,205 trilhão. O déficit primário no mesmo intervalo somou R$ 70,1 bilhões. Considerados os juros, o déficit nominal alcançou R$ 1,275 trilhão, equivalente a 9,51% do Produto Interno Bruto. A distância entre os números deveria provocar um debate nacional muito mais exigente.
É preciso distinguir juros contabilizados de pagamentos efetivos. A estatística do Banco Central inclui valores apropriados por competência e resultados de operações financeiras. Os R$ 1,205 trilhão, portanto, não correspondem integralmente a dinheiro desembolsado nem a uma verba que pudesse ser transferida automaticamente para escolas e hospitais. Essa precisão só torna mais necessária a discussão sobre a dimensão do custo financeiro nas escolhas do país.
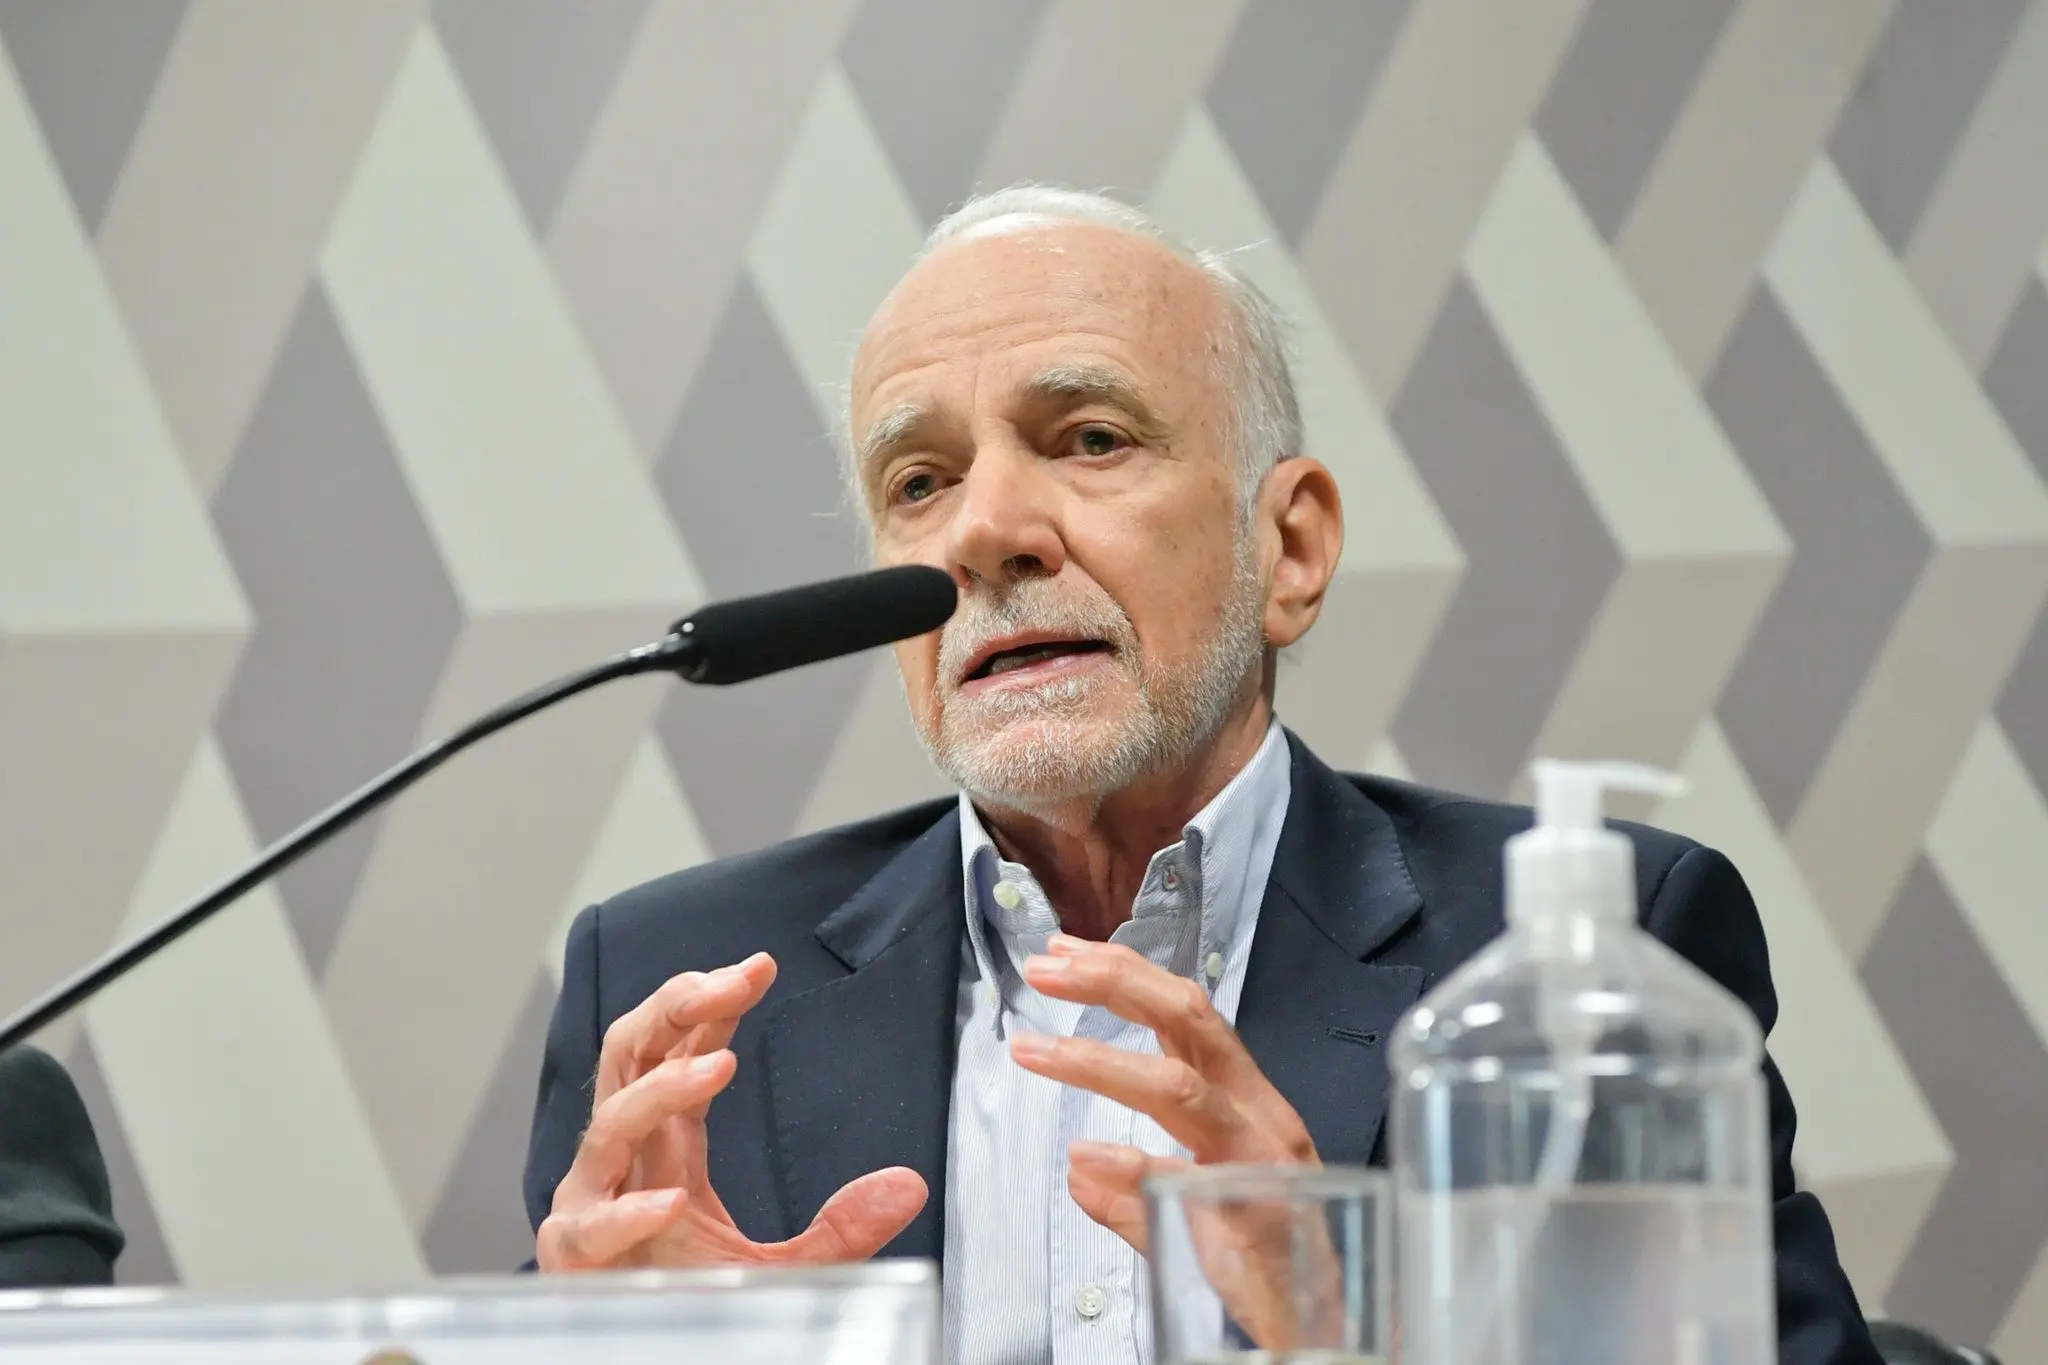
André Lara Resende, um dos formuladores do Plano Real, levou esse problema ao centro da discussão econômica. Em 25 de setembro, publicou o ensaio Eu Acuso: uma proposta para eliminar os juros absurdos. O economista responsabiliza a política monetária por parte decisiva do desequilíbrio fiscal e questiona o conformismo de dirigentes, comentaristas econômicos e analistas do mercado financeiro diante de juros persistentemente elevados.
O título evoca Émile Zola, que, em 1898, denunciou a injustiça cometida contra Alfred Dreyfus, condenado em meio ao antissemitismo francês. São acontecimentos de gravidade e natureza distintas. Lara Resende utiliza a referência para acusar instituições de proteger interpretações econômicas mesmo quando os resultados exigem revisão. Sua provocação desafia um hábito perigoso: confundir autoridade técnica com direito à infalibilidade.
A Dívida Pública Federal passou de R$ 6,947 trilhões, em setembro de 2024, para R$ 9,383 trilhões, em setembro de 2026. O crescimento nominal foi de R$ 2,436 trilhões, cerca de 35%. Apenas no último mês dessa comparação, a incorporação de juros acrescentou R$ 89,46 bilhões ao estoque; a emissão líquida foi de R$ 764 milhões. Os dados desmontam a ideia de que basta olhar para a despesa primária para compreender a dinâmica da dívida.
A escala dos juros aumentou. Nos doze meses terminados em setembro de 2025, somaram R$ 984,8 bilhões; um ano depois, R$ 1,205 trilhão. São R$ 220,2 bilhões adicionais em apenas doze meses. Insistir que o problema fiscal se resume ao gasto primário significa retirar do centro do debate uma das maiores pressões sobre as finanças nacionais.
O país chegou a novembro com a taxa Selic em 13,75% ao ano, mantida pelo Copom no dia 4. Segundo levantamento da consultoria MoneYou divulgado em 6 de novembro, o Brasil liderava, entre 40 economias, o ranking de juros reais, já descontada a inflação esperada: 9,05% ao ano, diante da média de 1,27%. Na comparação dos juros nominais, ocupava a quarta posição. Essa fotografia exige uma explicação pública: que resultados justificam manter tamanha restrição ao crédito quando as necessidades de produção, emprego e renda continuam tão urgentes?
A compra do mês encolhe no caixa. A mãe parcela os remédios, o pai adia o conserto da geladeira, o filho desiste do curso técnico. Quando o crédito cobra juros que devoram o salário, até um imprevisto doméstico vira punição prolongada.
O problema ganha outra dimensão quando se compara o endividamento dos países. Nas projeções do Fundo Monetário Internacional para 2026, a dívida bruta do governo geral equivale a 137,9% do PIB na Itália, 126,8% nos Estados Unidos, 118,5% na França, 102% no Reino Unido e 97,6% na Espanha. No Brasil, a estimativa chega a 97%; na Argentina, a 69,3%.
Essas estimativas seguem a metodologia do FMI e não devem ser misturadas ao indicador do Banco Central, que registrou dívida bruta brasileira de 82,9% do PIB em setembro. Também seria enganoso concluir que países com dívidas maiores podem ser simplesmente imitados. Moeda, inflação, perfil dos credores e capacidade de financiamento fazem enorme diferença. O Brasil precisa explicar, sobretudo, por que seu endividamento exige remuneração tão onerosa.
A ortodoxia aponta risco fiscal, expectativas de inflação e necessidade de credibilidade monetária. Lara Resende identifica um círculo difícil de romper: juros altos encarecem a dívida; o aumento da dívida alimenta o temor fiscal; esse temor, por sua vez, oferece justificativa para manter os juros altos. A hipótese precisa ser testada, mas nenhum argumento de autoridade substitui esse teste.
O questionamento antecede o ensaio de setembro. Em fevereiro de 2023, no programa Canal Livre, da Band, Lara Resende discutiu o papel dos choques de oferta na inflação posterior à pandemia. Cadeias produtivas interrompidas, energia mais cara, escassez de componentes e os efeitos da guerra na Ucrânia pressionaram preços em diferentes economias. Ignorar essas causas leva a prescrições monetárias grosseiras.
Quando a alta dos preços decorre de demanda excessiva, elevar juros pode conter o consumo e o crédito. Se o choque nasce de uma safra perdida, da falta de fertilizantes ou da energia encarecida, o mesmo remédio não recupera imediatamente a produção. Pode, entretanto, reduzir vendas, emprego e investimento. Choques de oferta também contaminam expectativas; o desafio está em avaliar sua persistência e calibrar a resposta.
Uma política econômica deve ser julgada pela qualidade do diagnóstico e pelas consequências verificáveis de sua execução. A proteção do poder de compra dos mais pobres exige inflação controlada. Mas também exige que autoridades expliquem por que escolheram determinado grau de restrição e quanto da renda nacional será comprometido no processo. O dever de prestar esclarecimentos cresce com o alcance das decisões.
O comerciante de bairro conhece essa violência em números miúdos: antecipa recebíveis para pagar fornecedores, repassa parte do custo aos preços e perde clientes que já compram menos. A porta permanece aberta, mas a possibilidade de contratar alguém desaparece de seu planejamento.
Cada contratação cancelada possui um rosto. O jovem que procura o primeiro emprego encontra mais uma porta fechada; a trabalhadora desempregada adia a possibilidade de reconstruir a renda familiar. Enquanto o crédito produtivo fica caro, a economia desperdiça capacidade de trabalho e inventividade. Esse prejuízo não aparece inteiro nas planilhas e, ainda assim, atravessa a vida cotidiana.
Lara Resende propõe reduzir gradualmente a Selic ao longo de aproximadamente doze meses, até perto de 7,5% ao ano. Defende um Conselho Fiscal e Monetário Nacional para estabelecer diretrizes plurianuais e coordenar as políticas fiscal e monetária, além de atuação cambial quando necessária. Sua proposta rompe com o automatismo de tratar juros excessivos como uma condição permanente da estabilidade.
Seria leviano ignorar as objeções. Uma queda de juros sem confiança suficiente nas decisões fiscais e monetárias pode depreciar a moeda, afastar capitais e provocar novas pressões sobre a inflação. Lara Resende acredita que a transição poderia ser administrada por coordenação institucional e pelo uso eventual das reservas internacionais. Seus críticos consideram esses mecanismos insuficientes. As duas posições exigem provas, hipóteses explícitas e disposição para responder aos resultados.
Há uma particularidade importante: em setembro, 51,6% da Dívida Pública Federal estava vinculada a taxas flutuantes. A redução da Selic repercutiria relativamente depressa sobre parcela expressiva do custo desses títulos. Isso ajuda a compreender o potencial fiscal de sua proposta, embora a trajetória do câmbio, das expectativas e dos preços continue decisiva para avaliar seus riscos.
Recuso-me a aceitar a discussão fiscal limitada ao falso duelo entre responsabilidade e generosidade social. Dinheiro público precisa de fiscalização, resultados e prioridades legítimas. Isenções tributárias sem contrapartida, emendas opacas, salários acima dos limites legais e gastos sem benefício comprovável merecem crítica severa. Os juros, pela escala e pelas consequências, precisam enfrentar investigação igualmente rigorosa.
O orçamento é feito de escolhas. Quando o financiamento da dívida ocupa espaço crescente, quem defende cortes precisa explicar publicamente por que creches, exames e moradias populares continuam à espera. A justiça social exige que cada prioridade seja submetida ao mesmo escrutínio público.
Trabalhei dezoito anos no Banco do Nordeste, metade no Rio de Janeiro, metade em Natal, tendo chefiado a área de câmbio e comércio exterior. Ainda nos anos 1980 e 1990, conheci de perto a extraordinária engenhosidade dos rentistas. Aprendi a reconhecer o capital vadio, aquele cuja única vocação é multiplicar-se. Para seus beneficiários, o lucro inaugura o caminho, determina as escolhas e encerra qualquer discussão.
Décadas depois, uma pergunta permanece: quem recebe os benefícios desse sistema? Títulos públicos estão nas carteiras de bancos, fundos, instituições previdenciárias e investidores; a remuneração chega aos beneficiários finais de maneira desigual. Uma sociedade marcada pela concentração patrimonial deve investigar essa distribuição com precisão. Enquanto isso, quem depende de empréstimo para consumir ou produzir enfrenta um preço capaz de destruir oportunidades.
O Banco Central precisa preservar capacidade técnica e proteger a moeda. Sua autonomia institucional, porém, exige transparência redobrada, justificativas inteligíveis e avaliação pública das consequências. O prestígio de seus dirigentes não autoriza desprezar a vida de quem enfrenta prestações impagáveis ou de quem vê uma oportunidade de trabalho desaparecer. A sociedade tem direito a respostas fundamentadas, inclusive quando contrariam interesses influentes.
A preocupação com a inflação e a preocupação com a justiça social devem participar da mesma discussão. Ninguém deseja que o salário perca valor no supermercado. Ninguém deveria naturalizar, por outro lado, uma estratégia que proteja a estabilidade transferindo custos desproporcionais aos que dispõem de menos recursos. A questão moral acompanha cada escolha monetária, mesmo quando os documentos oficiais preferem falar apenas em parâmetros.
André Lara Resende recolocou sob julgamento uma convicção poderosa. Sua proposta admite críticas e contém riscos que precisam ser examinados sem indulgência. O mesmo rigor deve alcançar a política vigente, seus resultados e a estrutura de interesses que se beneficia dela. Uma economia democrática precisa admitir a revisão de seus caminhos, principalmente quando o preço recai sobre a maioria.
O país que exige contenção na construção de escolas e hospitais deve exigir explicações ainda mais rigorosas para a remuneração trilionária de sua dívida. A prosperidade financeira de poucos jamais poderá ser o parâmetro exclusivo do sucesso econômico. Enquanto os juros forem defendidos como destino inevitável e o sofrimento social tratado como detalhe, o Brasil continuará pagando caro demais para permanecer injusto.