
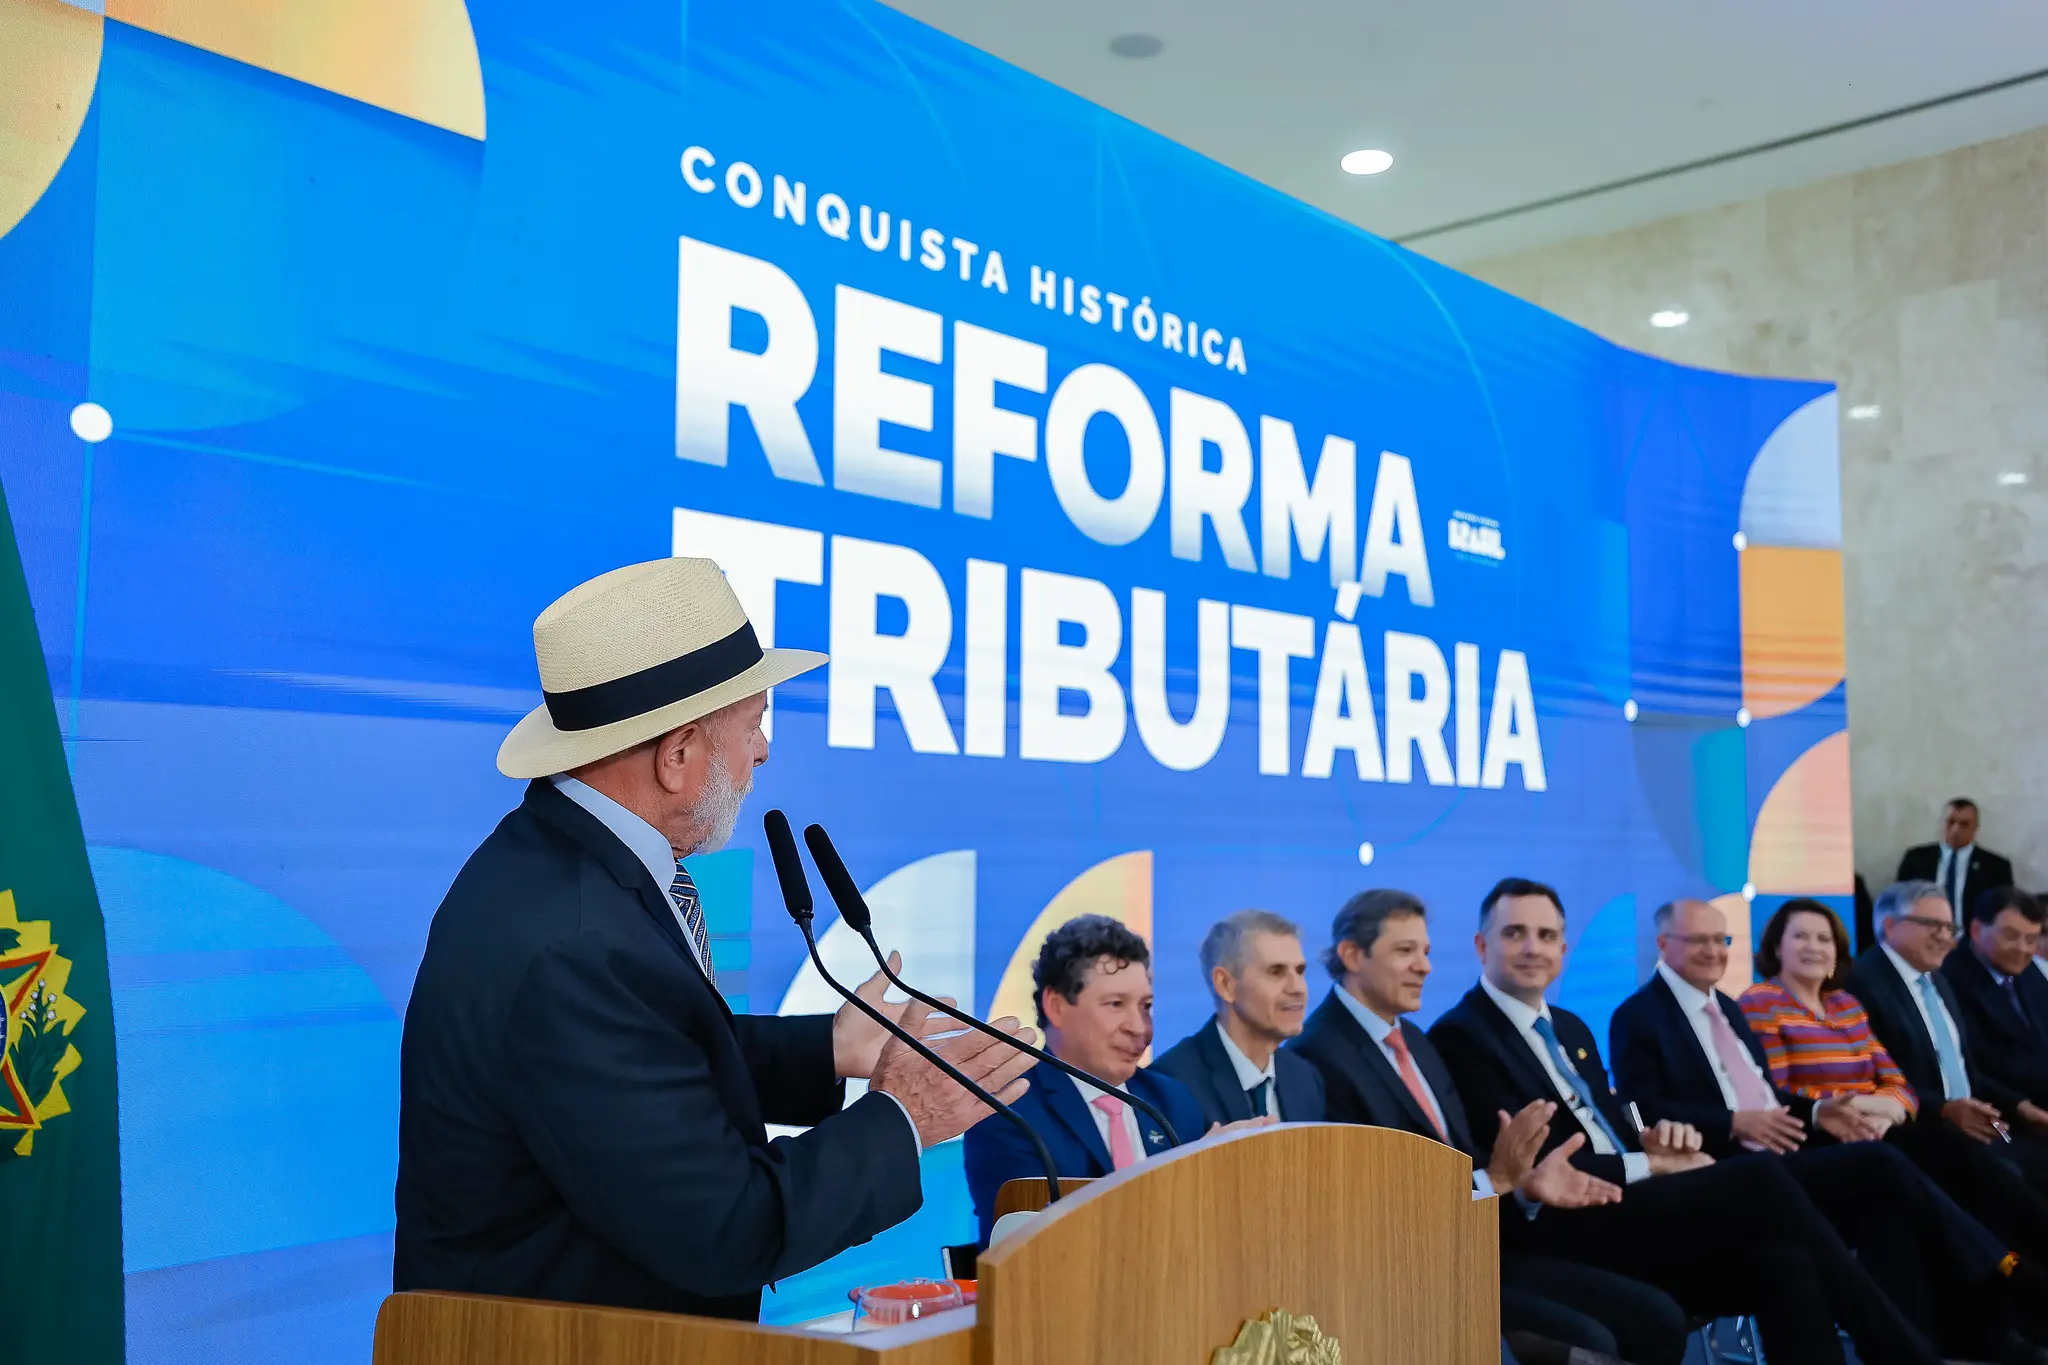
A inércia na regulamentação da Reforma Tributária aprovada em 2023 (Emenda Constitucional 132) preocupa sobremaneira. A discussão do Imposto Seletivo (IS, o famigerado “Imposto do Pecado”), por exemplo, travou nos bastidores devido ao adiamento de Medidas Provisórias e definições de alíquotas por parte do Governo Federal. A ideia inicial ia de até 32% para bebidas açucaradas a até 250% para cigarros. Meras projeções.
Como o governo descumpriu prazos cruciais de publicação da Medida Provisória do IS, o mesmo não poderá ser cobrado em janeiro de 2027, gerando um buraco imediato de bilhões de reais no caixa federal logo no primeiro mês de transição. Para remediar o erro sem distorcer a CBS (Contribuição sobre Bens e Serviços), o Ministério da Fazenda articula prorrogar a cobrança do antigo IPI para os setores afetados. Essa sobreposição poderá resultar em caos operacional e prejudicar o debate da simplificação, linha mestra da Reforma.
O atraso afeta o cronograma de transição estimado e gera incertezas sobre o contencioso administrativo entre estados, aos quais caberá o IBS (Imposto sobre Bens e Serviços), e União, que ficará com a CBS. A soma das duas alíquotas – 18,70% no caso do primeiro e 9,21% no caso da segunda, totalizando 27,91% – deverá compor o IVA Dual, carga tributária padrão sobre o consumo geral. Como no caso do IS, as alíquotas mencionadas constituem meras projeções.
A Reforma Tributária, inegável conquista histórica, não pode padecer do mal de “lei que custa a pegar”, uma das “jabuticabas” nacionais, pela procrastinação de sua regulamentação. Há muitos exemplos. Um deles foi a PEC das Domésticas (Emenda Constitucional nº 72/2013), que alterou a Constituição para garantir direitos trabalhistas aos empregados domésticos. Porém, os principais direitos – como FGTS, seguro-desemprego e horas extras – ficaram completamente travados por mais de dois anos sem aplicação prática. Só passaram a funcionar para valer em 2015, após uma regulamentação extremamente demorada e complexa feita pela Lei Complementar nº 150.
A lentidão na regulamentação da Reforma Tributária vem embalada pela campanha eleitoral e por especulações sobre os rumos que o pacote de normas poderá tomar a depender de quem for o próximo presidente da República.
“As regras de transição estabelecem que PIS e Cofins serão extintos para que a CBS entre em vigor. Se a CBS não entrar em vigor, PIS e Cofins seguirão sendo cobrados. Outra possibilidade seria prorrogar o prazo de implementação da Reforma Tributária por mais um ano – isso só pode ser feito por meio de Emenda Constitucional, ou seja, precisaríamos de uma PEC para mudar a PEC”, explica a advogada Tathiane Piscitelli.
O IBS, por sua vez, conforme o texto da Reforma, começará a ser recolhido só em 2029. “Já o IS substituirá o IPI, que será extinto em janeiro de 2027. Se não forem definidas alíquotas e o IS não começar a ser recolhido, haverá um grave problema de arrecadação e, eventualmente, um rombo fiscal”, afirma a tributarista, que é doutora e mestra pela Faculdade de Direito da USP, além de professora associada da Escola de Direito da FGV, onde coordena o Núcleo de Direito Tributário.
“Calibrar alíquotas é sempre um desafio, porque disso depende a redução dos regimes favorecidos. E a Constituição trouxe a possibilidade de regimes favorecidos”, observa Piscitelli.
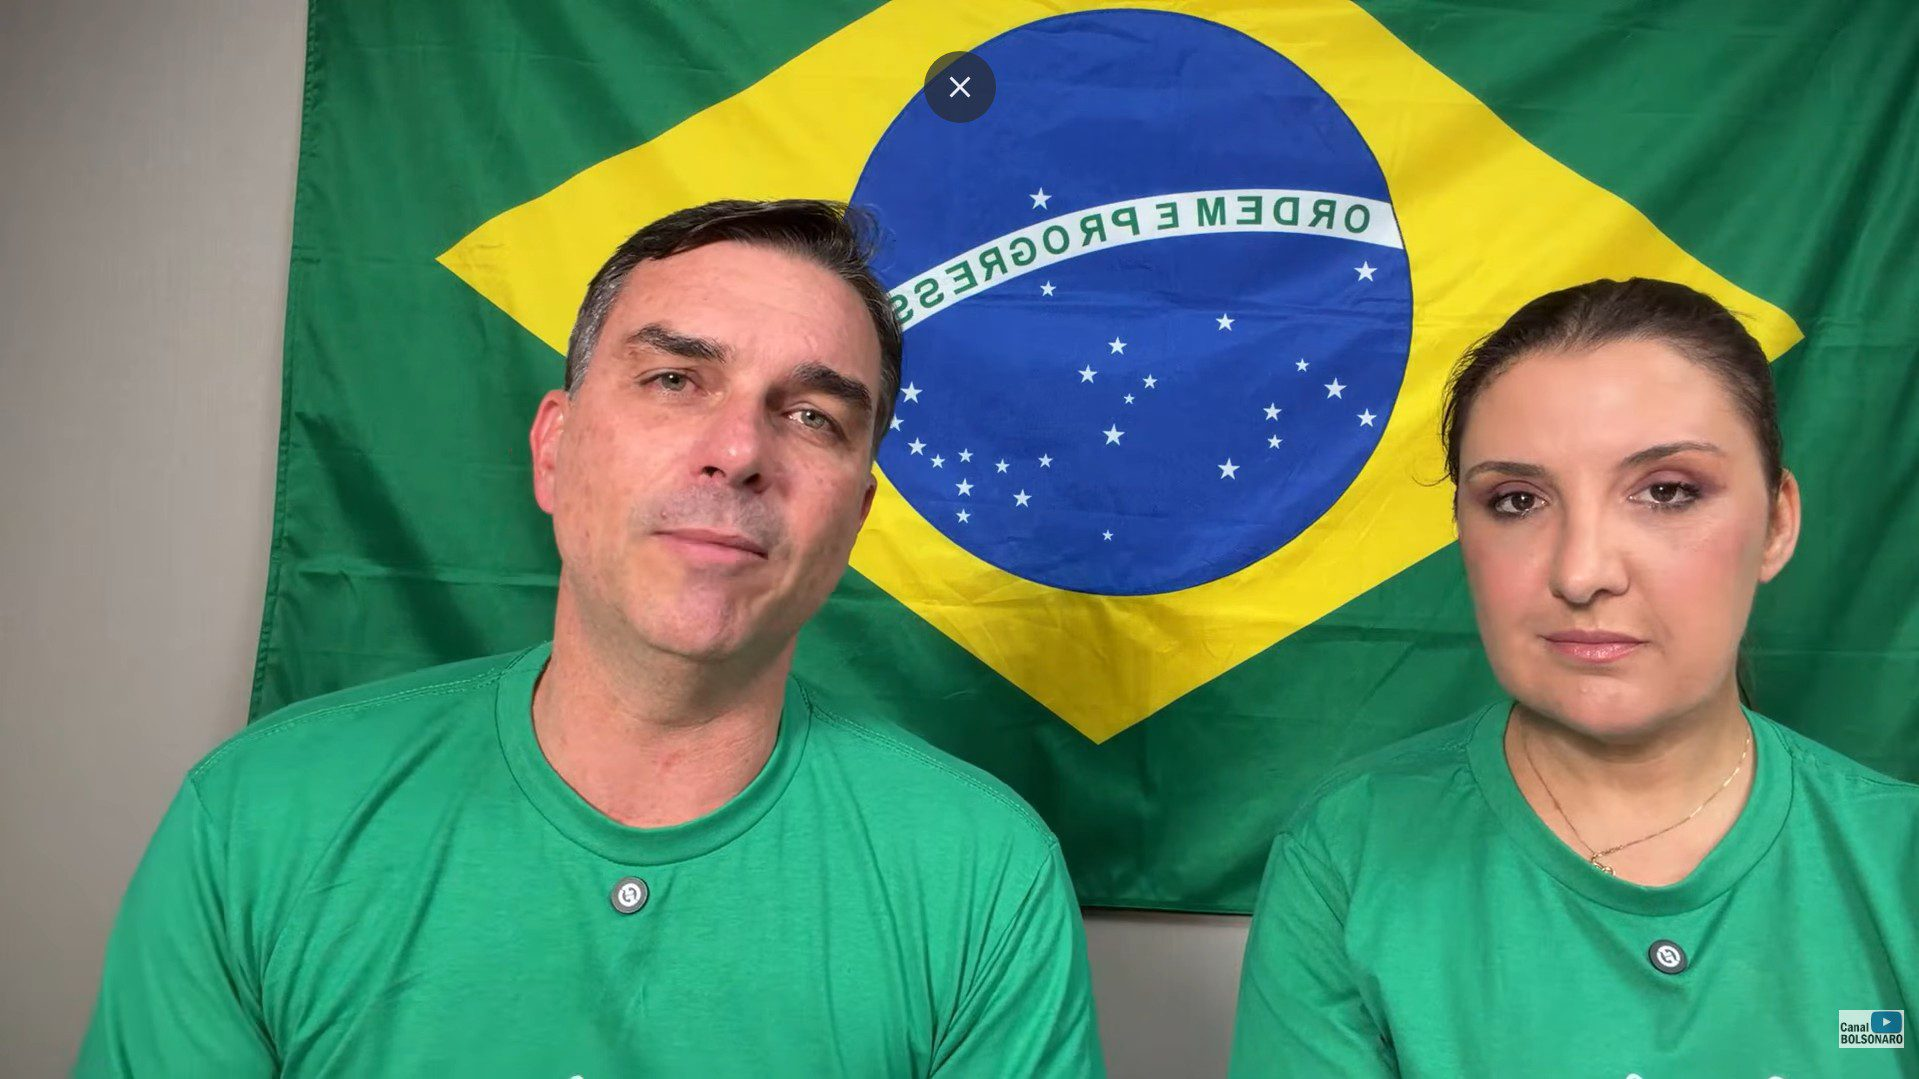
Daniella Marques, assessora econômica de Flávio Bolsonaro que chegou a ser cogitada para o Ministério da Fazenda em caso de vitória do senador do PL no pleito presidencial, falou diversas vezes em reduzir impostos para aumentar a arrecadação. Ex-presidente da Caixa Econômica Federal, em declarações públicas dadas durante eventos e entrevistas ela classificou a alíquota estimada para o novo IVA Dual (IBS + CBS), projetada na casa dos 28%, como “proibitiva” e “a maior do mundo”.
“É óbvia a ideia de que reduzindo a alíquota do IVA eu terei mais estímulo à atividade econômica e, com mais estímulo à atividade econômica, eu terei mais arrecadação. Só que essa linearidade pode não se verificar: uma redução pode simplesmente implicar aumento na lucratividade das empresas”, adverte Tathiane Piscitelli.
Em caso de reeleição do atual presidente da República, Luiz Inácio Lula da Silva (PT), o mercado espera a alíquota padrão combinada – IBS mais CBS – na casa dos 28%, como projetado. A questão é: como o governo manterá a neutralidade da carga se o Congresso continuar pressionando por novos regimes diferenciados? “Questão bem difícil”, sentencia a tributarista, para na sequência ponderar: “É um cenário complexo, mas, ainda que a alíquota seja de 28%, de fato uma alíquota elevada, é importante lembrar que não é determinado produto que será tributado. A carga efetiva vai ser composta pela possibilidade de apropriação de créditos. Então, se eu tenho um amplo número de créditos, esses créditos serão compensados com o imposto que eu tenho a pagar”.
Isso significa que a alíquota nominal pode não ser a alíquota efetiva. Os 28%, portanto, contam apenas um pedaço da história, porque não consideram a sistemática própria do IBS e da CBS, regida pelo princípio da não-cumulatividade. A alíquota nominal pode assustar o mercado à primeira vista por ser uma das maiores do mundo. Contudo, no regime de não-cumulatividade, a empresa não é tributada sobre o faturamento bruto, mas sim sobre o valor adicionado por ela ao produto ou serviço.
“Imposto do Pecado”, IBS e IR
Os debates sobre o Imposto Seletivo, IS, alcunhado “Imposto do Pecado”, não se podem limitar ao campo econômico, mais especificamente à área tributário-arrecadatória. O tema envolve questões de saúde pública e ambientais, resvalando em idiossincrasias ideológicas. A visão liberal – em tese, a de Flávio Bolsonaro – chega a preferir que a taxa nem sequer seja cobrada por caracterizar “patrulhamento do comportamento individual”.
“Tem-se um debate constitucional muito importante, que se relaciona com o direito à saúde e o meio ambiente”, enfatiza Tathiane Piscitelli. “Se temos um bem, como o cigarro, que é comprovadamente nocivo à saúde, esse bem deve ser tributado pesadamente não porque seu consumo é moralmente reprovável, mas porque seu consumo resulta em gastos públicos, porque seu consumo impacta o orçamento da saúde pública, porque seu consumo impacta o orçamento da Previdência. Justamente por isso faz sentido que esses bens sejam mais tributados para que seu consumo seja reduzido”, explica.
Os recursos provenientes do IS, portanto, entrarão nos cofres públicos como medida de compensação dos danos sociais que esses bens causam.
A professora da FGV Direito lembra que, durante o governo Bolsonaro, o Ministério da Justiça, então comandado por Sérgio Moro, realizou um estudo visando à redução da tributação sobre o cigarro, mas concluiu que a tributação elevada seria mesmo a política adequada para o caso.
IBS – Um dos temas mais sensíveis da transição para o Imposto sobre Bens e Serviços (IBS) diz respeito ao princípio do destino — que direciona a arrecadação para o local de consumo e não de produção. Mesmo diante do cenário eleitoral e de pressões de governadores, Piscitelli descarta o risco de retrocesso na aplicação desse princípio, uma vez que ele constitui o cerne da própria reforma. Mudá-lo significaria abandonar o projeto por completo.
A grande preocupação federativa concentra-se na subsistência das pequenas municipalidades, que temem perdas imediatas de receita com o fim do ISS. De acordo com a advogada, esse problema não foi enfrentado de maneira adequada. Embora a Constituição preveja o Fundo Nacional de Desenvolvimento Regional para compensar os entes prejudicados, o mecanismo ainda padece de uma disciplina jurídica robusta e clara.
IR – Questionada sobre a definição da faixa de isenção do Imposto de Renda, em 5 mil reais, em vitória legislativa bastante comemorada pelo governo Lula , a tributarista lembra que a consolidação da isenção exigiu um longo processo de negociação devido à necessidade de compensar as perdas orçamentárias. Sob a ótica do direito financeiro, a manutenção desse limite impacta diretamente o orçamento. Em um exercício de projeção política, Piscitelli aponta que pressões fiscais futuras podem levar governos a rediscutirem ou até a tentarem revogar o benefício para recompor a arrecadação, a depender de como o ajuste de contas for conduzido pelo Congresso e pelo Executivo.
Mesmo diante de um cenário que exige vigilância e correções pontuais, Piscitelli ressalta que as falhas de regulamentação não invalidam a conquista histórica. A Reforma Tributária brasileira, embora longe do desenho idealizado por teóricos, estabeleceu uma nova e irreversível estrutura econômica para o país. “O Brasil tentava implementar uma reforma tributária do consumo havia décadas. Ter conseguido aprová-la, e tendo aprovado também uma reforma tributária da renda, é um feito. O que não significa que elas sejam isentas de críticas”, finaliza a tributarista.