
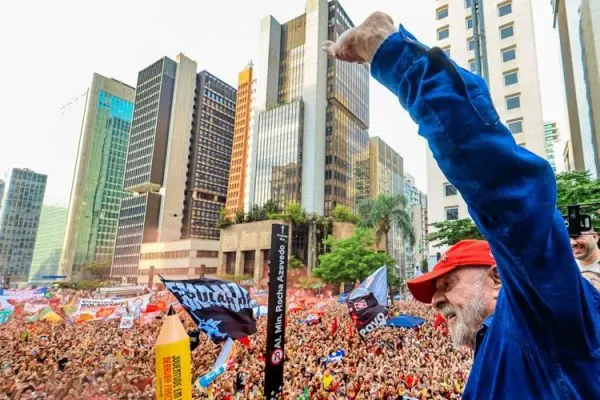
A disputa sobre os rumos da economia brasileira ganhou um novo capítulo após a reeleição de Lula. Apesar da vitória de um projeto de crescimento com inclusão social, setores do mercado financeiro passaram a cobrar medidas próximas da agenda defendida por Flávio Bolsonaro. No centro desse confronto está a política de juros: enquanto o governo pretende reduzir o custo do crédito para estimular a produção e os investimentos, representantes do setor financeiro exigem compromissos adicionais de austeridade. A questão é quem deve orientar as prioridades econômicas do país: o governo legitimado pelo voto ou os interesses dos agentes financeiros, que não foram votados por ninguém?
A tensão aumentou depois de 25 de outubro. A alta do dólar, a elevação dos juros futuros e a reação negativa dos investidores alimentaram previsões pessimistas. Em 4 de novembro, o Banco Central manteve a Selic em 13,75% ao ano, interrompendo cinco reduções consecutivas. A decisão foi justificada por riscos inflacionários e incertezas econômicas, mas reacendeu o debate sobre a influência das expectativas do mercado na política monetária.
Lula defende juros menores para o país crescer
Em pronunciamento nacional realizado em 8 de novembro, Lula reconheceu a preocupação com a dívida pública, reafirmou seu compromisso com a responsabilidade fiscal e anunciou a intenção de criar condições para reduzir os juros e elevar os investimentos a mais de 20% do PIB. Sua proposta é combinar estabilidade econômica, crescimento e preservação das políticas sociais.
A reação de parte do mercado foi cobrar medidas mais duras de contenção de despesas como condição para a queda dos juros. A pressão retoma elementos do programa de austeridade defendido por Flávio Bolsonaro, que previa um ajuste de aproximadamente R$ 200 bilhões. A eleição, entretanto, conferiu legitimidade ao projeto de Lula, não ao de seu adversário. Isso não elimina a necessidade de responsabilidade fiscal, mas impede que as preferências dos investidores sejam tratadas como superiores à decisão dos eleitores. Afinal, não estamos numa ditadura do mercado, mas numa democracia, onde a maioria vota para escolher o caminho que deseja trilhar.
Juros altos: quem ganha e quem paga a conta?
A Selic elevada encarece empréstimos, desestimula o consumo e dificulta investimentos produtivos. Empresas enfrentam custos maiores para financiar suas atividades, enquanto famílias comprometem mais renda com dívidas. O resultado pode ser menor crescimento econômico e menos oportunidades de emprego.
Em contrapartida, investidores com recursos aplicados em títulos e ativos remunerados por juros elevados podem obter retornos maiores. Essa diferença evidencia os efeitos distributivos da política monetária: enquanto parte da economia enfrenta crédito caro, determinados segmentos financeiros se beneficiam da remuneração de suas aplicações.
O impacto também alcança as contas públicas. Os juros nominais da dívida ultrapassaram R$ 1,1 trilhão em 12 meses, demonstrando o peso dos encargos financeiros do Estado. Embora essa despesa não dependa exclusivamente da Selic, taxas elevadas contribuem para aumentar o custo do endividamento. Por isso, é contraditório concentrar o debate fiscal nos gastos sociais sem dar atenção equivalente aos juros da dívida pública.
Economistas questionam a receita da austeridade
Em artigo publicado na Revista Fórum, Paulo Henrique Arantes destaca as contribuições de Joseph Stiglitz, Paul Krugman e Thomas Piketty para o debate econômico. Stiglitz e Krugman alertam, em diferentes contextos, para os riscos de políticas monetárias excessivamente restritivas, que podem comprometer investimentos, empregos e crescimento.
Piketty amplia a discussão ao defender uma tributação mais progressiva e medidas contra a concentração de riqueza. Suas propostas mostram que o equilíbrio fiscal também pode ser buscado pela revisão de privilégios tributários e por uma distribuição mais justa da carga de impostos, sem depender exclusivamente de cortes nas despesas públicas.
Essas perspectivas demonstram que as recomendações predominantes no mercado financeiro não representam a única alternativa econômica. Existem diferentes caminhos para conciliar estabilidade, desenvolvimento e responsabilidade fiscal.
O mercado não pode impor um terceiro turno econômico
A autonomia do Banco Central e a necessidade de controlar a inflação devem ser respeitadas. Entretanto, isso não impede o debate sobre os efeitos dos juros elevados na produção, no emprego e nas contas públicas. Da mesma forma, a reação negativa de investidores à eleição não significa, necessariamente, uma deterioração imediata dos fundamentos da economia.
A disputa pelos juros envolve interesses econômicos distintos. Enquanto o crédito caro dificulta a expansão de empresas e pesa sobre o orçamento público, determinados investidores se beneficiam da remuneração elevada de seus ativos. É legítimo que o mercado defenda suas posições, mas suas preferências não podem ser apresentadas como obrigações incontornáveis para o governo eleito.
Lula recebeu dos brasileiros a responsabilidade de conduzir um projeto voltado ao crescimento, à geração de empregos e à redução das desigualdades. Cabe ao governo buscar a redução sustentável dos juros, conciliando seus compromissos eleitorais com a estabilidade econômica, sem reproduzir automaticamente a agenda de austeridade defendida pela candidatura derrotada e seus apoiadores do mercado financeiro.
O ponto central é que a política de juros não pode ser utilizada como instrumento para impor um programa econômico rejeitado nas urnas. O mercado financeiro tem influência sobre a economia, mas não possui mandato popular para determinar sozinho suas prioridades. A legitimidade das decisões econômicas exige respeito às instituições e ao projeto escolhido pelos eleitores. O terceiro turno do mercado não pode se transformar em um poder de veto sobre o governo eleito, subordinando o desenvolvimento nacional exclusivamente aos interesses do capital financeiro.