
O chamado “imposto do pecado”, que começará a ser cobrado no Brasil em 2 de fevereiro de 2027, não é uma invenção do governo Lula nem uma exclusividade brasileira. Os 38 países integrantes da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) já aplicam impostos seletivos sobre bebidas alcoólicas e produtos derivados do tabaco.
A informação consta do relatório “Consumption Tax Trends 2024”, publicado pela OCDE. A tributação é usada tanto para arrecadar recursos quanto para desestimular o consumo de produtos associados a prejuízos à saúde e ao meio ambiente.
Embora seja conhecido popularmente como “imposto do pecado”, o nome oficial do tributo brasileiro é Imposto Seletivo. Criado pela reforma tributária aprovada em 2023, ele incidirá sobre produtos e atividades considerados prejudiciais à saúde ou ao ambiente, como cigarros, bebidas alcoólicas, refrigerantes e determinados veículos.
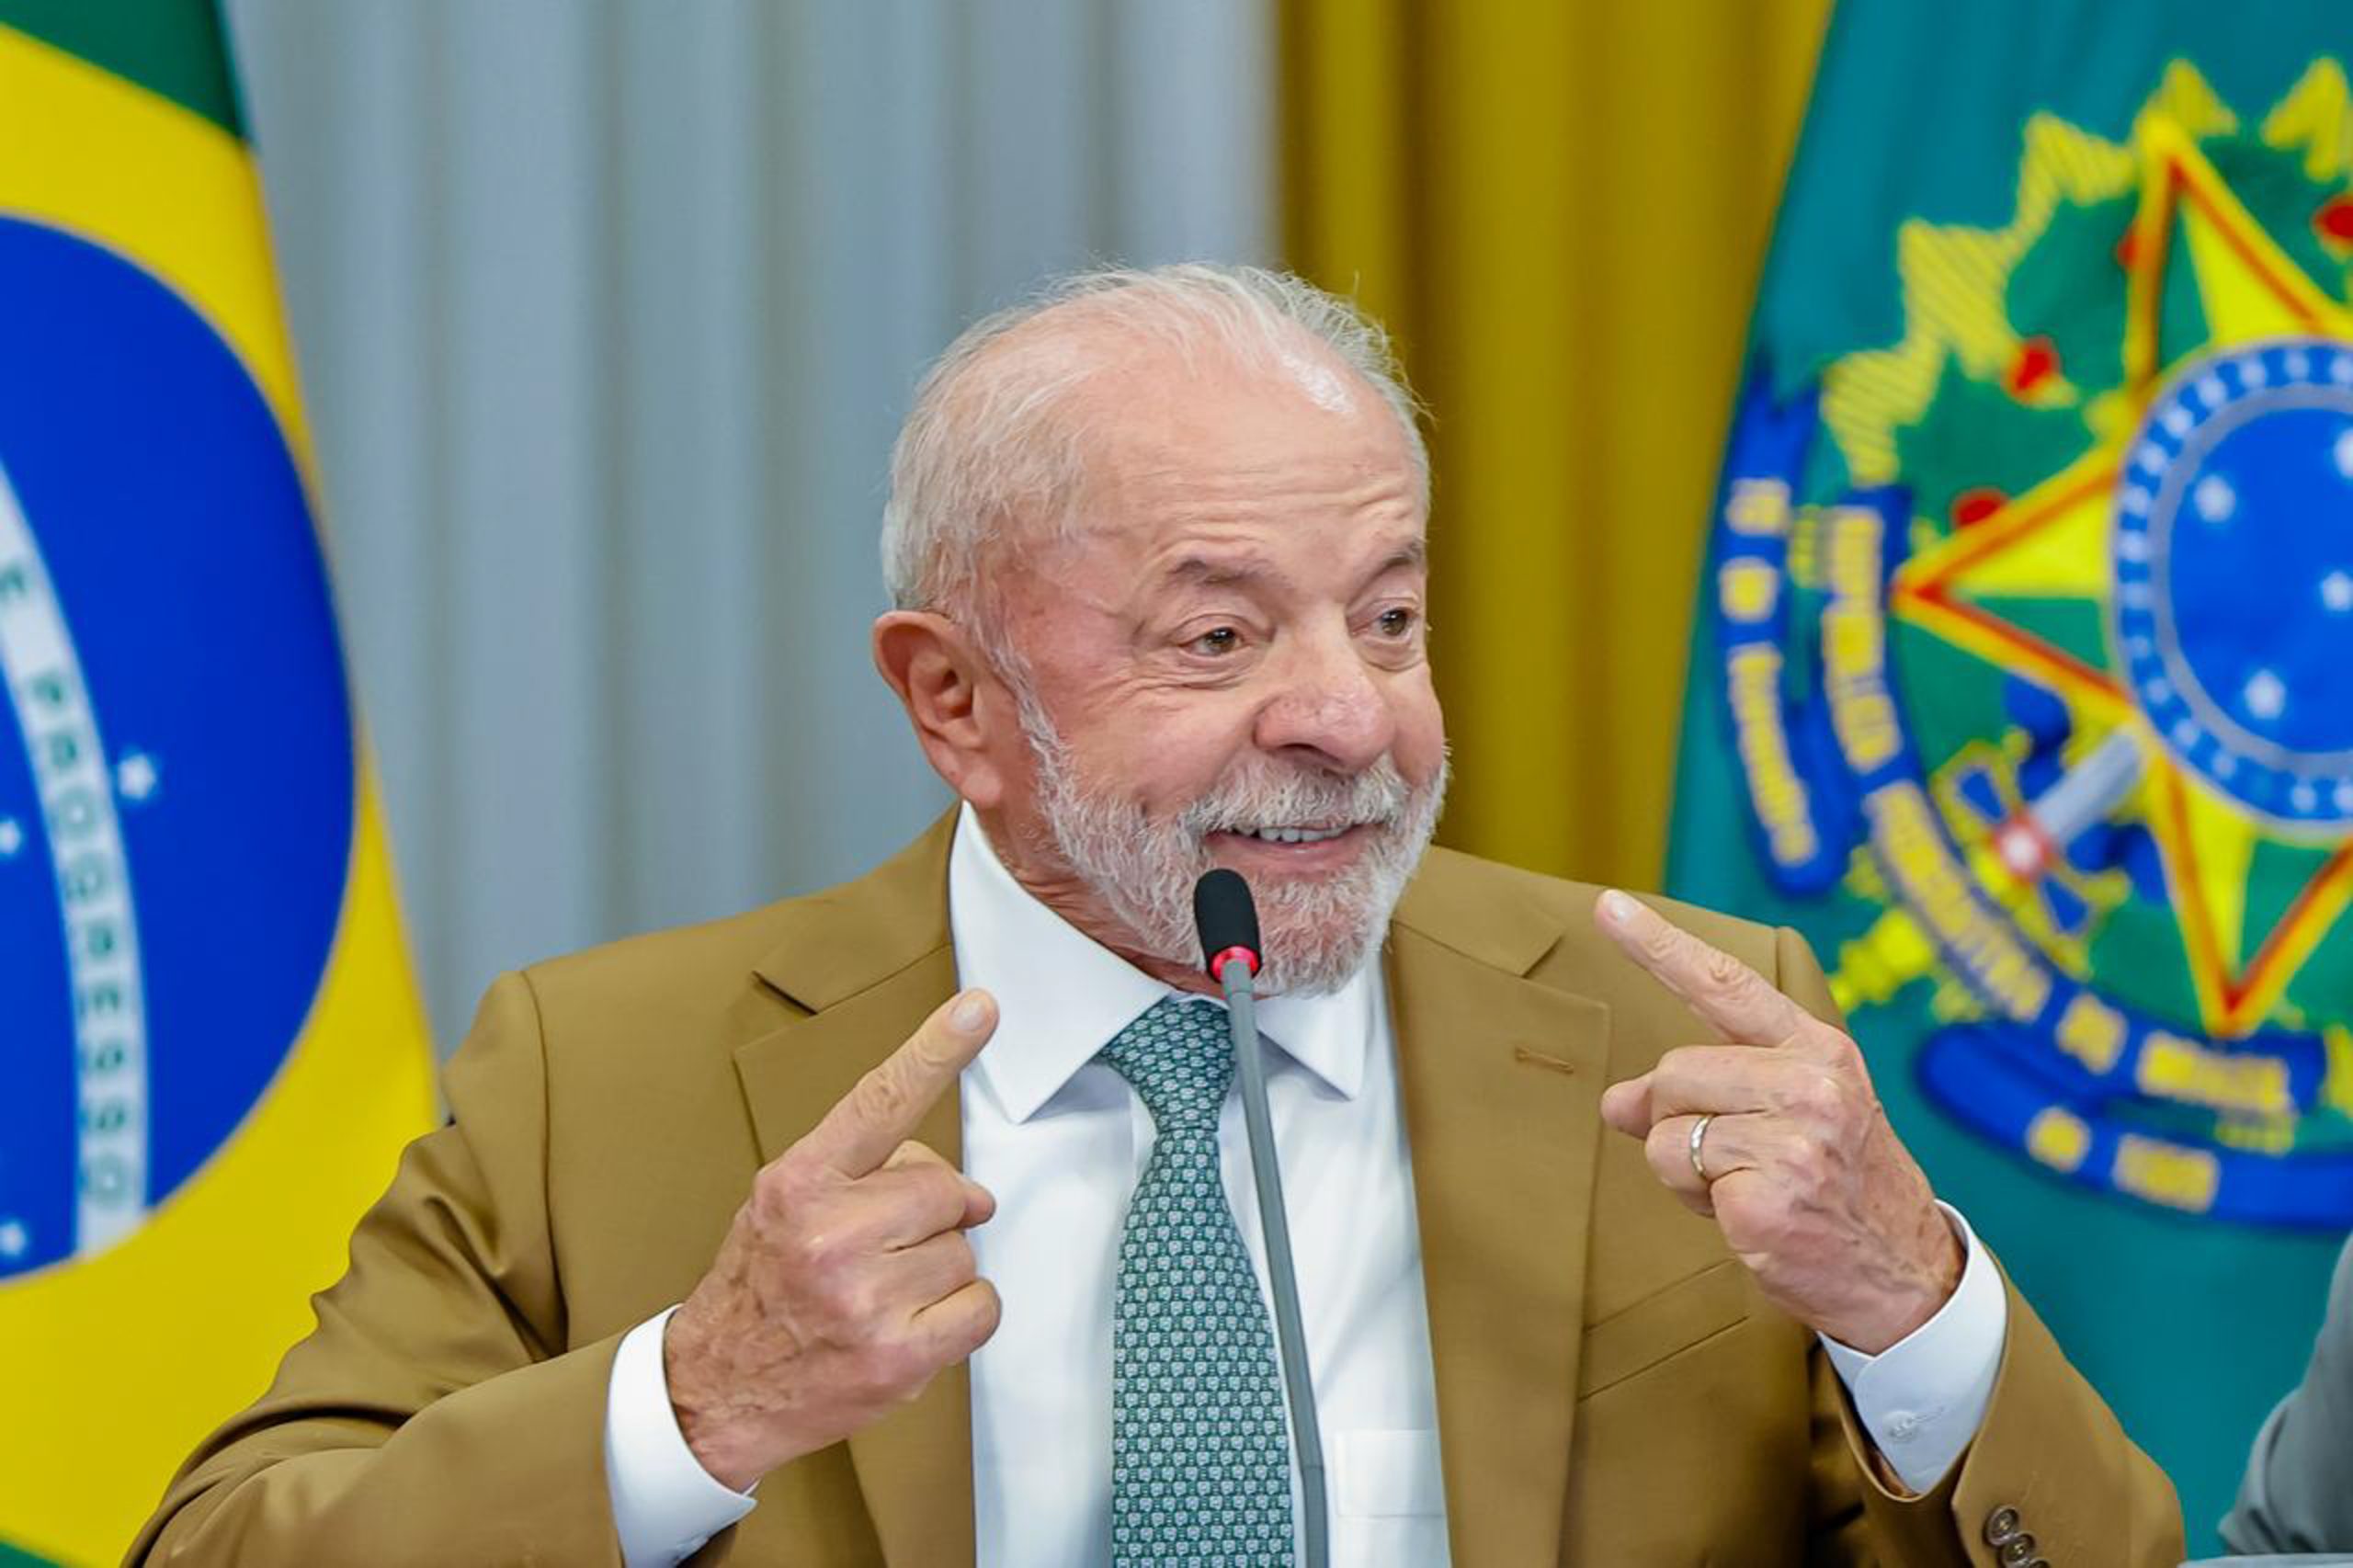
O governo Lula definiu as alíquotas para 2027 por meio da Medida Provisória 1.399, publicada em 4 de novembro. Para o primeiro ano, a proposta é preservar a carga tributária atual dos produtos abrangidos, substituindo parte da cobrança do Imposto sobre Produtos Industrializados (IPI), sem aumento generalizado previsto nessa etapa.
O levantamento da OCDE mostra que os impostos seletivos, chamados de excise duties, são empregados internacionalmente para reduzir o consumo de produtos que geram custos sociais. As alíquotas e os mecanismos de cobrança variam de país para país. A tributação sobre cigarros, por exemplo, pode combinar percentuais sobre o preço de venda e valores fixos por unidade. No caso das bebidas alcoólicas, alguns países consideram o volume de álcool presente no produto.
O relatório também identifica o uso desses tributos sobre combustíveis e veículos poluentes. Já a tributação específica de bebidas açucaradas existe em países como Reino Unido, México, Portugal e França, conforme levantamento da Organização Mundial da Saúde (OMS).
No Brasil, as alíquotas provisórias anunciadas pelo governo incluem 2,6% para bebidas açucaradas, 4,2% para cervejas de malte e 8% para vinhos e espumantes. Vermutes terão cobrança de 12%; rum e cachaça, de 20%; e bebidas destiladas como uísque, vodca, gim e tequila, de 24%. Para cigarros, a fórmula combina uma alíquota de 66,7% aplicada sobre uma base de cálculo específica e um valor fixo de R$ 3,50 por maço de 20 unidades. O tributo também alcançará determinadas categorias de veículos, conforme critérios de sustentabilidade e eficiência energética. Bens minerais extraídos terão alíquota zero durante 2027, enquanto loterias serão tributadas em 0,5%.

O argumento sanitário é um dos principais fundamentos da tributação seletiva. Segundo levantamento da Fundação Oswaldo Cruz (Fiocruz) citado pelo Ministério da Saúde, o consumo de álcool gerou custos estimados de R$ 18,8 bilhões ao Brasil em 2019. Desse valor, R$ 1,1 bilhão correspondeu a gastos federais com internações e atendimentos ambulatoriais no Sistema Único de Saúde (SUS), enquanto outros R$ 17,7 bilhões foram associados à perda de produtividade provocada por mortes prematuras, afastamentos do trabalho e doenças relacionadas ao consumo de bebidas alcoólicas.
Os impactos do tabagismo são ainda maiores. Dados apresentados pelo Ministério da Saúde estimam custos anuais de R$ 153,5 bilhões associados às doenças provocadas pelo cigarro, incluindo despesas médicas e perdas econômicas indiretas. O valor equivale a aproximadamente 1,6% do Produto Interno Bruto (PIB).
Em contrapartida, a arrecadação federal com tributos incidentes sobre a venda de cigarros foi estimada em R$ 8 bilhões anuais. Estudos utilizados pelo governo também apontam que o tratamento de doenças relacionadas ao consumo de bebidas ultraprocessadas, como refrigerantes e refrescos, custa quase R$ 3 bilhões por ano ao SUS.
Setores empresariais contestam os impactos da nova tributação. Representantes da indústria de bebidas alcoólicas afirmam que os produtos já enfrentam impostos elevados no Brasil e alertam para possíveis aumentos de preços, redução das margens de lucro, demissões e expansão do comércio ilegal.
O Ministério da Fazenda sustenta, por outro lado, que a implementação em 2027 foi estruturada para preservar a carga tributária existente e permitir uma transição gradual. A medida provisória ainda será examinada pelo Congresso Nacional. Até 31 de maio de 2027, o Executivo deverá apresentar um projeto de lei com as alíquotas permanentes, previstas para entrar em vigor em janeiro de 2028.